 By
*La nueva ley abre una transición en los pagos. Su éxito dependerá de la inclusión, la seguridad y la confianza de los ciudadanos
Dr. Emigdio Archundia
CEO Archundia Consultores
Contadores&Auditores
www.archundia.com.mx
Director AGI México 🇲🇽
Para América Latina
www.altagerenciainternacional.com
Información con corte al 5 de noviembre de 2026
Imagine que llega a una gasolinera, necesita combustible y tiene dinero suficiente, pero no puede pagar porque la aplicación bancaria está fuera de servicio. Imagine también lo contrario: un pequeño negocio cobra al instante, evita trasladar efectivo y registra sus ingresos con mayor claridad. Entre esas dos posibilidades se encuentra el desafío mexicano: aprovechar la tecnología sin convertirla en una nueva barrera para la vida cotidiana.
El 5 de noviembre entró en vigor la Ley de Economía Digital para Pagos Digitales y Electrónicos, publicada el día anterior. El acontecimiento merece atención, pero también precisión: no significa que los billetes y monedas hayan perdido su validez ni que todas las compras deban realizarse electrónicamente desde esa fecha. [1]
Qué cambia y qué falta por definir
La ley faculta a Hacienda para determinar sectores donde los pagos digitales podrán ser la única forma de pago. Prevé quince días hábiles para esa determinación y otros quince, desde su publicación, para las reglas sectoriales, con mecanismos y plazos de transición gradual. También permite efectivo o cheque ante contingencias que impidan recibir pagos digitales. [1]
Gasolinas y carreteras fueron anunciadas por el Gobierno como puntos de partida para reducir gradualmente el efectivo. Ese anuncio debe distinguirse de las obligaciones concretas que establezcan las disposiciones de implementación: la entrada en vigor de la ley no equivale a una prohibición inmediata y uniforme en todas las gasolineras y casetas. [2]
Por eso, aunque coloquialmente se hable de “desmonetización”, resulta más preciso describir una digitalización de los pagos. El decreto no crea una moneda nueva. Cambia el marco para utilizar instrumentos electrónicos en operaciones que seguimos expresando en pesos. Confundir estas cuestiones puede generar alarma y decisiones patrimoniales equivocadas. [1]
Los beneficios que sí podemos construir
Para las familias, pagar electrónicamente puede ahorrar tiempo y reducir la necesidad de portar efectivo. Para los comercios, puede facilitar la conciliación de cobros, la administración de caja y el seguimiento de ventas. Para una empresa familiar, separar los movimientos del negocio de los gastos de sus integrantes ayuda a ordenar el patrimonio y a tomar mejores decisiones.
Una operación registrada también puede facilitar la comprobación y reducir oportunidades de ocultamiento. Sin embargo, la tecnología no elimina por sí sola la corrupción ni vuelve rentable a un negocio. Sus beneficios dependen de costos razonables, sistemas confiables y reglas comprensibles. Menos efectivo debe traducirse en mayor utilidad para las personas, además de mayor trazabilidad para las autoridades.
¿Está preparado México? La respuesta es desigual
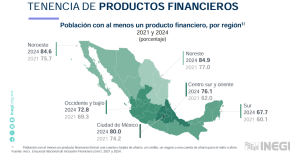
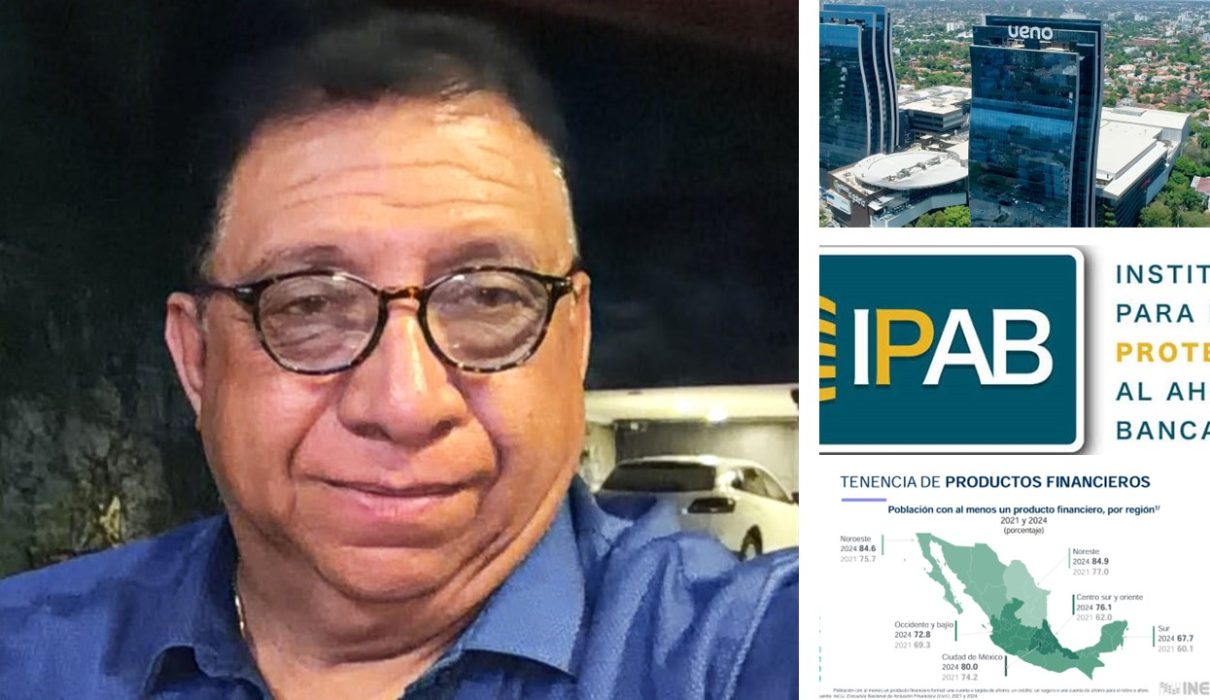
La Encuesta Nacional de Inclusión Financiera 2024 muestra la magnitud del reto: entre la población de 18 a 70 años, 85.2% utilizaba efectivo como medio de pago más frecuente para compras de 500 pesos o menos; en compras de 501 pesos o más, la proporción era de 73.5%. Son indicadores de hábitos de las personas, no porcentajes del valor total de las transacciones. [3]
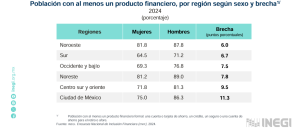
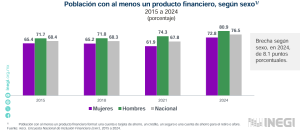
La CNBV y el INEGI también identifican menor tenencia de productos y menor uso de finanzas digitales entre poblaciones indígenas y rurales. Tener algún producto financiero tampoco equivale necesariamente a contar con una cuenta utilizable, conexión estable y habilidades para pagar mediante una aplicación. [4]
Mi valoración es que México dispone de capacidades importantes, pero la preparación no es homogénea. Una persona adulta mayor puede requerir atención presencial; un conductor puede atravesar una zona sin señal; un pequeño comercio debe absorber equipos, conectividad y capacitación. La implementación deberá evaluar esas condiciones antes de trasladar toda la responsabilidad al usuario.
Paraguay: una advertencia sobre la confianza
El caso reciente de Ueno Bank merece observarse con seriedad. El Banco Central del Paraguay informó el 3 de noviembre el inicio de su procedimiento de resolución, tras detectar una insuficiencia de solvencia. El comunicado lo presenta como un caso particular y señala una garantía de depósitos de hasta 75 salarios mínimos por depositante y entidad. [5]
El 5 de noviembre, el propio banco central anunció el inicio del pago de la garantía para un primer grupo: depositantes con saldos de hasta diez millones de guaraníes, sin deudas con la entidad y con cuenta habilitada en otro banco o financiera. No sería correcto afirmar que todos los ahorradores perdieron definitivamente su dinero o que no existe una respuesta institucional. [6]
Tampoco esos hechos acreditan que Paraguay haya eliminado generalmente el efectivo ni que la digitalización haya causado la insuficiencia de solvencia. La lección es otra: cuanto más depende la vida diaria de intermediarios financieros, más necesarias resultan la supervisión, la protección del ahorro y la capacidad de mantener el acceso al dinero durante una crisis.
La protección del patrimonio debe acompañar al cambio
En México, el IPAB protege determinadas obligaciones bancarias hasta por 400,000 UDIS por persona y por banco, con los límites y exclusiones legales. Abrir varias cuentas en una misma institución no multiplica esa cobertura. Tampoco debe suponerse que cualquier aplicación o producto financiero cuenta con idéntica protección. [7, 8]
Esa garantía de depósitos no debe confundirse con una cobertura universal frente al fraude o con la disponibilidad permanente del servicio. Son problemas diferentes: la solvencia del banco, la seguridad de las operaciones y la continuidad de los canales de pago. La ciudadanía necesita información sencilla sobre cada uno y procedimientos eficaces de aclaración.
Propongo evaluar la transición con cinco exigencias: acceso asequible a cuentas y conectividad; capacitación y atención humana; costos transparentes para usuarios y comercios; protocolos de contingencia probados; y protección de datos con responsabilidades claras ante abusos. Estas condiciones deben medirse públicamente para corregir fallas antes de ampliar las exigencias.
Para las Pymes y empresas familiares, el paso inmediato consiste en revisar cómo cobran, cuánto cuesta cada medio, quién autoriza movimientos y qué harán si falla un proveedor. Conservar comprobantes, conciliar operaciones y conocer la cobertura del ahorro son decisiones de administración patrimonial que adquieren mayor importancia.
Modernizar debe significar incluir
La ley abre una oportunidad para facilitar el intercambio y mejorar la administración de los recursos. Su éxito dependerá de que los beneficios alcancen también a quienes hoy enfrentan mayores barreras. Una transición acelerada sin apoyo puede aumentar la dependencia y la exclusión; una implementación gradual y verificable puede fortalecer la confianza.
México debe avanzar hacia pagos más accesibles, seguros y eficientes. La medida del progreso será que cada ciudadano pueda utilizar su dinero con certeza, entender sus derechos y recibir respuesta cuando algo falle. La verdadera modernización financiera empieza cuando la tecnología sirve a las personas y protege su patrimonio.
Fuentes y respaldo documental:
[1] Diario Oficial de la Federación, 4 de noviembre de 2026. Decreto que expide la Ley de Economía Digital para Pagos Digitales y Electrónicos. Artículos 13–16 y transitorios primero, tercero y cuarto. Registro oficial y reproducción del articulado consultado.
https://sidofqa.segob.gob.mx/notas/5803017
https://www.gazhal.com.mx/sgc/?a=verPublicacion&c=dof&id=521299
[2] Presidencia de la República. Versión estenográfica de la conferencia de prensa del 24 de septiembre de 2026. Anuncio de reducción gradual del efectivo en gasolinas y carreteras.
https://www.gob.mx/presidencia/articulos/version-estenografica-conferencia-de-prensa-de-la-presidenta-claudia-sheinbaum-pardo-del-24-de-septiembre-de-2026
[3] INEGI. ENIF 2024, Reporte de resultados 7/25. Cuadro 5: medio de pago más frecuente por monto de compra.
https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2025/enif/ENIF2024_RR.pdf
[4] CNBV. Presentación de resultados de la ENIF 2024, 13 de marzo de 2025.
https://www.gob.mx/cnbv/articulos/cnbv-y-el-inegi-presentan-los-resultados-de-la-encuesta-nacional-de-inclusion-financiera-2024
[5] Banco Central del Paraguay. Inicio del procedimiento de resolución de Ueno Bank, 3 de noviembre de 2026.
https://www.bcp.gov.py/web/institucional/w/banco-central-inicia-el-procedimiento-de-resolucion-de-ueno-bank
[6] Banco Central del Paraguay. Inicio de pagos de garantía a depositantes de Ueno Bank, 5 de noviembre de 2026.
https://www.bcp.gov.py/web/institucional/w/comunicado-sobre-inicio-de-pagos-de-garantia-a-los-depositantes-de-ueno-bank-sa
[7] IPAB. ¿Qué son el IPAB y el seguro de depósitos bancarios? Cobertura por persona y banco.
https://www.gob.mx/ipab/articulos/que-son-el-ipab-y-el-seguro-de-depositos-bancarios-311810
[8] Condusef. Información sobre seguros de depósito y suma de cuentas en una misma institución.
https://www.condusef.gob.mx/index.php?idc=2867&idcat=3&p=contenido