 By
*La nueva Ley del Control Digital en México para los pagos digitales y electrónicos, un impacto excesivo a la libertad de uso financiero de las finanzas personales y el impacto en los cambios fiscales propuestos para 2027
C.P.C., M.F., Dr. en Fiscal Emigdio Archundia Fernández
CEO Archundia Consultores Contadores & Auditores
Celaya, Guanajuato • 13 de octubre de 2026
www.archundia.com.mx
Resumen
La expansión de los pagos digitales puede facilitar operaciones y mejorar la recaudación, pero también ampliar la información disponible sobre la vida económica de las personas. Este artículo examina su relación con las propuestas fiscales para 2027 y sostiene que cualquier incremento de trazabilidad debe acompañarse de límites verificables al acceso y uso de datos, protección para quienes dependen del efectivo y un reconocimiento adecuado de los costos reales de los negocios. La modernización financiera pierde legitimidad cuando sus cargas se distribuyen sin atender la capacidad económica y las condiciones de acceso de la población.
Alcance y situación legislativa
La nueva ley de Economía digital para Pagos Digitales y Electrónicos. La aprobación en la Cámara de Diputados fue reportada el 6 de octubre de 2026.
La digitalización de los pagos y la libertad financiera
La reseña oficial de la discusión del 24 de septiembre precisa que el proyecto no modifica la Ley del ISR, la Ley del IVA ni el Código Fiscal de la Federación. Su relación con las reformas fiscales debe analizarse por sus posibles efectos conjuntos: más operaciones registradas pueden facilitar comprobaciones mediante facultades existentes, sin que ello implique la creación de un impuesto por cada pago digital.
El debate legislativo ha destacado la inclusión financiera, la ampliación de la aceptación de pagos electrónicos y una transición gradual. También ha planteado objeciones sobre discrecionalidad y sobre las condiciones de quienes utilizan efectivo. El registro del Sistema de Información Legislativa incluye la CURP Digital como mecanismo de identificación, junto con otras identificaciones oficiales, y la posibilidad de aceptar efectivo o cheque ante contingencias. Esas referencias no acreditan una prohibición universal del efectivo ni una facultad ilimitada para disponer del patrimonio de los particulares.
Sin embargo, la reducción del espacio práctico para pagar en efectivo merece un examen crítico. Cuando una operación exige una cuenta, un dispositivo o una conexión, el acceso a bienes y servicios puede depender de intermediarios financieros. Una persona puede tener recursos y aun así quedar temporalmente impedida para pagar por fallas técnicas, errores de identificación o dificultades para utilizar aplicaciones además de conectividad, situación que para nuestro país como en vías de desarrollo, es muy limitado teniendo la siguiente conectividad por estado:
Datos clave de conectividad en México
-Población usuaria: 104.9 millones de personas (86.1 %).
-Hogares con internet: 31.1 millones de viviendas, lo que equivale al 78.3 % del total nacional.
-Zonas urbanas vs. rurales: En las ciudades la conectividad alcanza el 88.9 %, mientras que en las áreas rurales es del 75.2 %.
-Dispositivo principal: El 97.0 % de los usuarios se conecta a través de un teléfono inteligente (smartphone).
-Estados con mayor acceso (más del 90 %): Ciudad de México, Nuevo León, Quintana Roo, Aguascalientes, Nayarit, Baja California y Baja California Sur.
-Estados con menor acceso (menos del 80 %): Oaxaca y Chiapas.
La libertad para el manejo financiero comprende una capacidad efectiva de usar recursos lícitos. Por eso, una política de pagos debe evaluar comisiones, cobertura, accesibilidad y mecanismos de atención. Una excepción prevista únicamente para contingencias tecnológicas puede resultar insuficiente para quien carece de conectividad de manera permanente. El diseño debe considerar esa situación antes de imponer obligaciones que afecten la actividad cotidiana.
En la misma discusión, representantes del sector financiero advirtieron sobre la afectación que una restricción al efectivo podría tener en personas sin acceso a la banca y sobre la necesidad de plazos suficientes para adecuar operaciones y tecnología. A partir de ello, es conveniente evaluar el costo total de adaptación de cada comercio: equipos, conectividad, capacitación y conciliación de cobros. Los posibles ahorros por reducir el manejo de efectivo deben compararse con esas erogaciones, especialmente en negocios de bajo margen tales como tiendas de abarrotes, carnicerías, negocios en la vía pública, talleres, tiendas de ropa, negocios de comida en la vía pública, las AGAPES del sector primario en comunidades, las gasolineras, las personas turistas de tránsito, tianguistas entre otros.
Privacidad y riesgo de utilización política de los datos
Los registros de pagos pueden permitir inferencias sobre hábitos y relaciones personales. El aumento de su volumen y su eventual vinculación con otros registros amplían el riesgo de perfiles indebidos. Esa consecuencia es una inferencia del presente análisis: la existencia de información transaccional no demuestra que el Gobierno tenga acceso automático a cada dato ni que lo utilice con fines políticos, pero es posible que si lo haga, esto pone en riesgo la seguridad de datos de la población ya que se tiene el registro de todos los ingresos que obtiene una persona con una economía informal del 55% y además con el riesgo de fraudes en un país con altos niveles de delincuencia mucha de ella cibernética y con la inseguridad jurídica que prevale.
En el más reciente de nuestros viajes como director de AGI México a la República Popular de China, nos dimos a la tares de una investigación de campo referente a cómo ha funcionado el sistema chino de cobro digital en el modelo hacia la sociedad en efectivo encontrando los siguientes datos interesantes:
La transición de la República Popular China hacia una sociedad sin efectivo ha sido un éxito rotundo y masivo, convirtiendo al país en el líder absoluto a nivel mundial en adopción de pagos digitales. Alrededor del 89% de las transacciones en los puntos de venta (POS) en China se realizan a través de dispositivos móviles, mientras que el uso de dinero en efectivo ha caído drásticamente a cerca del 10% en todo el país.
Este drástico cambio no solo transformó la vida diaria de sus más de 1,400 millones de habitantes, sino que le ha otorgado al Estado un nivel de control económico sin precedentes. Sin embargo, el proceso ha sido tan extremo que el propio gobierno ha tenido que frenar la marcha debido a los efectos colaterales.
Las Claves del Éxito y cómo se logró:
A diferencia de Occidente, China se saltó la era de las tarjetas de crédito tradicionales. El país pasó directamente del dinero en papel a los teléfonos inteligentes mediante un duopolio privado que controla más del 90% del mercado: Alipay (de Alibaba) y WeChat Pay (de Tencent). Su éxito radica en:
-Códigos QR universales: Desde centros comerciales de lujo hasta músicos callejeros y vendedores ambulantes de verduras utilizan códigos QR para cobrar.
-Costos de adopción casi nulos: A diferencia de las costosas terminales bancarias occidentales (datáfonos), un pequeño comerciante en China solo necesita imprimir un papel con su código QR para empezar a recibir dinero.
-Biometría avanzada: Hoy en día ya es común el pago mediante reconocimiento facial o escaneo de la palma de la mano, eliminando incluso la necesidad de sacar el teléfono.
El Control Económico y Social del Estado

El éxito del ecosistema digital ha facilitado enormemente las capacidades de supervisión del Partido Comunista Chino:
-Trazabilidad total: Al no existir el anonimato del efectivo, el Banco Central y las agencias estatales pueden rastrear en tiempo real cada yuan digitalizado: quién gasta, dónde, cuándo y en qué. Esto ha reducido a mínimos históricos delitos como el robo físico, la evasión fiscal y la falsificación de billetes, con esto abatieron estos problemas que en México los seguimos teniendo.
-Sanciones directas (Sistema de Crédito Social): Si un ciudadano comete infracciones o acumula deudas, el Estado puede ordenar la restricción o congelamiento de sus cuentas en las aplicaciones móviles. Al no haber efectivo circulando con facilidad, quedar bloqueado de Alipay o WeChat equivale a una “muerte civil” temporal, ya que no se puede comprar ni comida, el proceso fue muy directo y letal para el particular. En México se usa el bloqueo de cuentas y la cancelación de sellos digitales que realiza el SAT.
-Sometimiento de las Big Tech: Cuando las empresas que crearon este sistema ganaron demasiado poder financiero, el gobierno chino intervino con dureza (como la suspensión de la salida a bolsa de Ant Group / Alipay en 2020) para dejar claro que el control monetario le pertenece al Estado. Además, han impulsado el e-CNY (yuan Digital), una moneda digital emitida directamente por el Banco Central para centralizar aún más el flujo del dinero; Todo un avance.
Los Problemas del Éxito: La marcha atrás obligada:
El efectivo se extinguió tan rápido que generó graves problemas de exclusión y fricción económica, obligando al gobierno a emitir decretos recientes para proteger el dinero físico para apoyo a los siguientes grupos:
-Exclusión de adultos mayores y zonas rurales: Millones de ancianos chinos sufrieron dificultades al no entender las aplicaciones de pago, siendo rechazados en tiendas o transportes que ya no tenían cajas registradoras ni cambio en físico.
-El “muro” para los turistas extranjeros: Al ser un ecosistema cerrado vinculado a bancos locales, los extranjeros no podían comprar ni un café al llegar al país. El Banco Central tuvo que forzar a las aplicaciones a aceptar tarjetas internacionales como Visa o MasterCard; en nuestra visita de campo solo así pudimos pagar con tarjeta MasterCard o Visa. En relación a los cajeros automáticos, muy pocos en la ciudad solo en aeropuertos y hoteles.
-Multas por rechazar billetes: El Banco Central de China ha establecido firmemente que el efectivo sigue siendo moneda de curso legal. Actualmente, se imponen duras multas públicas a comercios, gasolineras, estacionamientos u hoteles que se nieguen de forma explícita a recibir billetes físicos.
El modelo chino demuestra que eliminar el efectivo es técnicamente posible y sumamente eficiente para centralizar el control financiero, pero exige un delicado balance legal para no aislar a los sectores menos digitalizados de la población.
Por otra parte, en nuestro país, el artículo 16 constitucional protege los datos personales y exige fundamento y motivación para actos de autoridad que afecten a las personas. El artículo 142 de la Ley de Instituciones de Crédito establece confidencialidad para información bancaria y contempla excepciones legales. El secreto bancario ya estaba sujeto a supuestos de acceso antes de esta iniciativa, pero es sabido la tendencia de implementar por mayoría en las cámaras cambios de reglas del régimen actual.
La cuestión relevante es si el acceso se mantiene acotado a fines legítimos y controles efectivos. Un expediente fiscal no debe transformarse en un instrumento de presión partidista por lo que no debería haber preocupación. Prevenirlo exige identificar quién consulta los datos, registrar los accesos, sancionar su utilización indebida y permitir impugnar las decisiones que afecten al ciudadano.
La concentración de información en autoridades e intermediarios financieros obliga a fortalecer la rendición de cuentas. La preocupación por el uso político del sistema es legítima como advertencia institucional.
RESICO y el pago simplificado de IVA
La comunicación oficial sobre el Paquete Económico 2027 plantea ampliar los límites de ingresos del RESICO y ofrecer a personas y empresas una opción de pago simplificado de IVA con una tasa efectiva directa del 7%. El anuncio distingue ese impuesto del ISR, aunque propone concentrar su cumplimiento en una declaración. No describe una tasa única del 7% que sustituya conjuntamente ambos gravámenes.
La facilidad administrativa debe evaluarse por su efecto económico. Una tasa menor aplicada sin acreditamiento puede resultar más onerosa que un esquema ordinario que permita recuperar el IVA pagado a proveedores. La conveniencia depende de las compras, las inversiones y la naturaleza de las operaciones; no puede deducirse únicamente del porcentaje anunciado.
Como ejemplo hipotético, una actividad con ventas gravadas de 100,000 pesos mensuales, antes de IVA, y 12,000 pesos de IVA acreditable pagaría 4,000 pesos bajo una mecánica ordinaria simplificada de 16,000 menos 12,000. Una opción de 7% sobre esos 100,000 pesos, sin acreditamiento, produciría 7,000 pesos. La diferencia sería de 3,000 pesos. El ejemplo supone que las operaciones cumplen todos los requisitos fiscales y no incorpora retenciones, saldos previos ni reglas especiales. Ilustra una comparación económica, no una liquidación definitiva de la propuesta.
Tampoco todo depósito equivale a un ingreso gravable con el control digital. Los sistemas de cumplimiento deben permitir identificar préstamos, traspasos entre cuentas propias y otros movimientos según su naturaleza jurídica. Convertir el registro bancario en una conclusión tributaria automática, sin admitir prueba y aclaración, produciría errores y cargas de defensa para los contribuyentes.
Límites a deducciones y capacidad contributiva
Los análisis fiscales que realizamos en nuestra firma describen un mecanismo propuesto para determinadas personas morales residentes en México con ingresos acumulables superiores a 50 millones de pesos y utilidad fiscal. Reportan restricciones a deducciones y pérdidas, excepciones para ciertos contribuyentes y la posibilidad de aplicar deducciones pendientes en ejercicios posteriores. Por tanto, hablar de eliminación absoluta del costo de ventas sería impreciso. La crítica debe dirigirse al monto y al momento en que se permite reconocer costos y gastos procedentes.
De acuerdo con la propuesta del paquete económico 2027, cuando las deducciones superan el 96.67% de los ingresos, el límite se calcularía mediante el factor 0.9667 aplicado a esos ingresos. Si no superan ese umbral, se aplicaría el factor 0.9900 a las deducciones. Estos datos se presentan sujetos al texto que finalmente apruebe el Congreso.
Un ejercicio propio permite apreciar el riesgo. Supóngase una empresa comprendida en el mecanismo, sin excepciones ni pérdidas previas, con ingresos acumulables de 100 millones de pesos y deducciones autorizadas de 99 millones. Su utilidad fiscal antes del límite sería de un millón. Al restringir la deducción a 96.67 millones, la base subiría a 3.33 millones; aplicando una tasa de ISR del 30%, el impuesto sería de 999,000 pesos frente a 300,000 pesos sin esa restricción. El resultado absorbería el 99.9% de la utilidad previa al límite. Es una simulación, no un caso observado. [8]
La posibilidad de deducir después no elimina necesariamente la presión sobre el capital de trabajo hoy. En mi opinión, desplazar el reconocimiento de costos reales puede comprometer liquidez y distorsionar la medición anual de capacidad contributiva. Una empresa de elevado volumen de ventas y margen reducido no tiene, por esa sola facturación, una rentabilidad elevada.
El artículo 31, fracción IV, constitucional exige proporcionalidad y equidad en las contribuciones. Desde ese parámetro, una restricción que se aparte de la utilidad efectiva merece escrutinio. Sin embargo, su inconstitucionalidad no puede declararse automáticamente: exige estudiar el texto final, su justificación, sus excepciones y los efectos acreditados en cada supuesto. El argumento crítico consiste en exigir que el combate a operaciones simuladas no desconozca indiscriminadamente erogaciones legítimas.
La informalidad y las condiciones para incorporarse
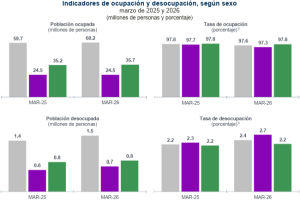
El INEGI reportó para agosto de 2026 una tasa de informalidad laboral de 55.0% de la población ocupada, equivalente a aproximadamente 33.4 millones de personas. El indicador no significa que 55% del PIB sea informal ni que toda esa población sea empresaria o evasora. La PEA incluye también personas desocupadas; por ello, no debe sustituirse el denominador de población ocupada por el de PEA.
La dimensión del fenómeno impide tratar la formalización como un simple problema de visibilidad bancaria. Quienes trabajan por cuenta propia necesitan que el cumplimiento resulte compatible con sus ingresos y que el acceso a servicios financieros sea viable. Para quienes son trabajadores informales de una empresa, la respuesta incluye obligaciones laborales y protección social, además de medidas tributarias.
Una transición basada en exigencias de registro sin apoyo puede incentivar operaciones fragmentadas, trasladar costos al consumidor o desalentar negocios de subsistencia. Estos son escenarios de riesgo, no efectos ya medidos de la ley. Su prevención requiere acompañamiento, procedimientos sencillos y evaluación pública de resultados.
Salvaguardas para una transición legítima.
Es necesario preservar alternativas de pago accesibles mientras subsistan barreras de conectividad; delimitar legalmente los fines y usuarios autorizados de la información; y establecer trazabilidad de consultas, sanciones y reparación ante filtraciones. Las decisiones que afecten cuentas o determinen obligaciones deben explicar su fundamento y ofrecer medios efectivos de aclaración y defensa.
En materia fiscal, el Congreso debe publicar simulaciones por sector y margen de utilidad, revisar la proporcionalidad de los límites a deducciones y garantizar que las opciones simplificadas puedan compararse con el régimen ordinario. La evaluación debe medir costos de cumplimiento y acceso, además de recaudación. La protección de las finanzas personales con el control digital para pagos digitales en México exige reglas que la ciudadanía pueda conocer y exigir para visualizar una transición al nuevo sistema y el impacto de los impuestos no sea lesivo para el particular en un México en transición digital y a la formalidad.
Conclusión
La relación entre pagos digitales y las propuestas fiscales para 2027 puede cerrar espacios de opacidad y ampliar la capacidad de comprobación del Estado. También puede producir un desequilibrio entre información disponible y controles sobre su uso. En ello radica la preocupación central de este artículo.
Sostengo que México debe evitar una transición que convierta a las personas en sujetos permanentemente observables sin una defensa equivalente frente al uso indebido de sus datos. El Congreso debe proteger la autonomía financiera, reconocer la capacidad contributiva y justificar cualquier carga adicional con evidencia. La legitimidad de la digitalización dependerá de que las garantías sean tan exigibles como las obligaciones que se impongan.
Referencias:
[1] Secretaría de Gobernación. Sistema de Información Legislativa. Registro de la sesión del 6 de octubre de 2026 y reseña del proyecto de Ley de Economía Digital para Pagos Digitales y Electrónicos.
https://sil.gobernacion.gob.mx/ModulosSIL/index.php?CveSesion=5153788
[2] Secretaría de Hacienda y Crédito Público. Comunicado 71 sobre la entrega del Paquete Económico 2027.
https://www.gob.mx/shcp/prensa/comunicado-no-71-la-secretaria-de-hacienda-y-credito-publico-entrega-el-paquete-economico-2027-al-h-congreso-de-la-union
[3] Canal del Congreso. Comisión de Hacienda analiza nueva Ley de Economía Digital. 23 de septiembre de 2026.
https://www.canaldelcongreso.gob.mx/noticias/10287
[4] Cámara de Diputados. Constitución Política de los Estados Unidos Mexicanos. Artículos 16 y 31 fracción IV.
https://www.diputados.gob.mx/LeyesBiblio/pdf/CPEUM.pdf
[5] Cámara de Diputados. Ley de Instituciones de Crédito. Artículo 142.
https://www.diputados.gob.mx/LeyesBiblio/pdf/LIC.pdf
[6] Presidencia de la República. Facilidades, beneficios y simplificación de trámites para micro y pequeñas empresas fortalecen el bienestar. Septiembre de 2026.
https://www.gob.mx/presidencia/prensa/facilidades-beneficios-y-simplificacion-de-tramites-para-micro-y-pequenas-empresas-fortalecen-el-bienestar-presidenta-claudia-sheinbaum
[7] Chevez Ruiz Zamarripa. Paquete Económico 2027 Iniciativa. Análisis especializado secundario.
https://chevez.com/publicaciones/paquete-economico-2027-iniciativa
[8] GP&H. Paquete Económico 2027 el límite a las deducciones y tu flujo. Análisis especializado secundario que reproduce disposiciones propuestas.
https://www.gphlegal.mx/es/guias/paquete-economico-2027-limite-deducciones-flujo
[9] INEGI. ENOE. Indicadores de ocupación y empleo de agosto de 2026. Boletín 606/26 del 25 de septiembre de 2026.
https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2026/iooe/IOE2026_09.pdf
[10] Canal del Congreso. Comisión de Hacienda recibe a empresarios para analizar Ley de Economía Digital. 24 de septiembre de 2026.
https://www.canaldelcongreso.gob.mx/noticias/10289
Emigdio Archundia Fernández
Director de Alta Gerencia Internacional AGI México
www.altagerenciainternacional.com